目的関数を疑う④|資産最大化は、人生の最適解なのか?
 tritechno_admin
単目的から「多目的最適化」へ
「目的関数を疑う」シリーズ(全6回)
第二子の育休中に感じた資産形成への違和感を出発点に、「何のため?」という問いを、目的と手段、多目的最適化、技術士資格、そして技術者の問題解決へ広げて考えるシリーズです。
第4回では、「単目的最適化」と「多目的最適化」を手掛かりに、金融資産だけを最大化することについて考えます。
第4回 目次
前回の記事では、自分の資産形成を「目的」「目指す状態」「指標」「手段」に分けて考えてみました。
NISAを利用することは手段であり、投資額や金融資産額は進み具合を確認しやすい数字です。その先には、将来への経済的な備えをつくり、「お金を理由に人生の選択肢を狭めなくてもよい状態に近づきたい」という目的があったのではないか。今のところ、私はそのように整理しています。
ところが、こうして分けてみたことで、かえって別の問題が見えてきました。
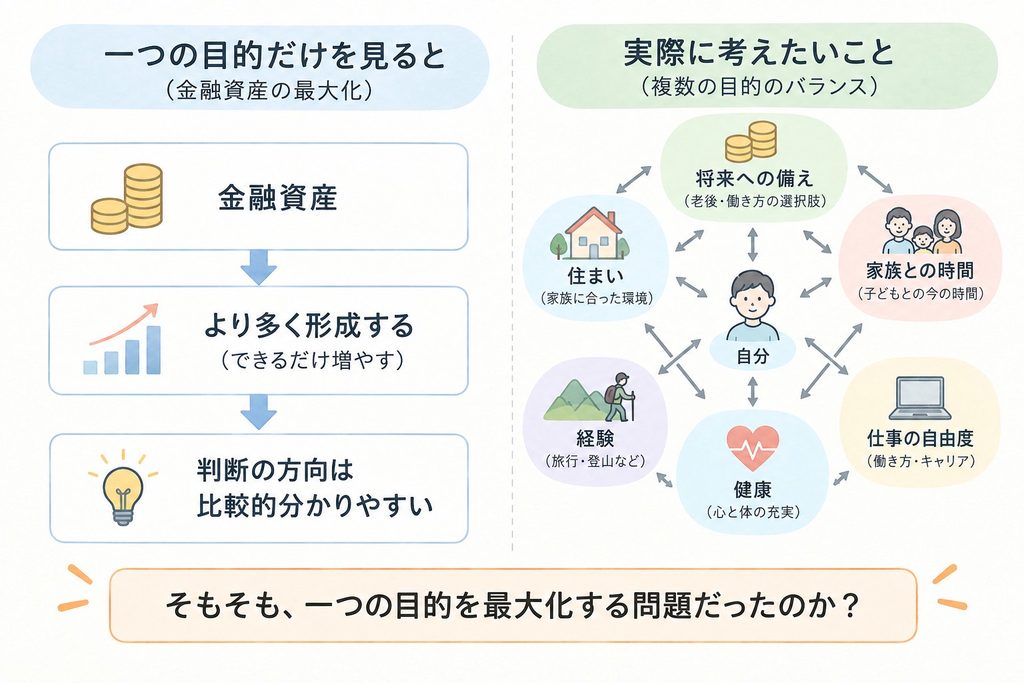
家族と過ごす時間、住まい、健康、経験、仕事の自由度。自分にとって大切そうなものを並べてみると、一つの数字にはなりません。しかも、それぞれが常に同じ方向へ動くとも限りません。
第3回の最後で、私は「金融資産」という一つの数字だけでは、自分が考えたいことをうまく表せそうにない、と書きました。
では、複数のものを同時に大切にしたいとき、「最適化」はどう考えればよいのでしょうか。
今回は、少し技術者らしい言葉を借りて、自分が考えている問題そのものをもう一度眺め直してみます。
「目的関数」という言葉に戻ってみる
このシリーズでは、「目的関数を疑う」という少し堅い言葉をタイトルに使っています。
数学や工学における最適化では、何を最小化・最大化したいのかを目的関数として表します。例えば、コストを最小化する、重量を小さくする、効率を高める、といった問題です。
もちろん、人生をそのまま数式で表そうという話ではありません。このシリーズではもう少し緩やかに、**「自分は、何をより良くしようとしているのか」**くらいの意味で、この言葉を使っています。
そう考えて自分の資産形成を振り返ると、私は長い間、「金融資産」という非常に測りやすいものを中心に考えてきたように思います。
金融資産を増やすという一つの目的だけを取り出せば、考える方向は比較的分かりやすくなります。現在の消費を抑えて投資に回し、できるだけ長い時間をかけて運用する。短期的な相場変動に振り回されず、積み立てを継続する。
そして、ここで少しややこしいのは、私はこの考え方そのものが間違っていたとは、今もまったく思っていないことです。
それでも、積立投資は合理的に見える
NISAを利用しながら長期的に積立投資を行い、時間を味方につけて資産形成を進める。
私は今でも、これは将来への経済的な備えをつくるための有力な手段の一つだと考えています。金融庁も、長期・積立・分散投資について、長期投資では運用で得た利益を再び投資することで複利の効果が期待でき、積立投資では購入時期を分散できると説明しています。
私自身、これまで資産形成を続けてきたことで、将来への備えは以前より進みました。第3回でも書いたように、資産形成そのものに大きな不満があったわけではなく、むしろ自分が意図した方向へ進んでいました。
だから、今になって「もっと使っておけばよかった」「積立投資をしてきたのは間違いだった」と考えているわけではありません。
むしろ、そこが自分でも少し困っているところです。
これまでのやり方には、今でも合理性を感じる。しかし、それをこの先も同じ速度で続けることが、自分にとって最適なのかは分からなくなってきた。
第2回から考えてきたことは、結局、この間にあるような気がしています。
「将来に備える」か、「今を経験する」か
この迷いについて考えていると、これまで自分が触れてきた資産形成に関する情報についても、一つ気になることがあります。
私が日常的に目にしてきた情報の中には、一方では「できるだけ早く投資を始め、NISAなどを活用して長期間積み立てる」という考え方を強く打ち出すものがありました。もう一方では、「若いうちにしかできない経験がある」「お金は使ってこそ意味がある」として、旅行や経験など、現在の自分への支出を重視する考え方も目にします。
もちろん、実際にはその中間について考えている情報もありますし、この二つしか存在しないという意味ではありません。
ただ、少なくとも私自身が触れてきた情報を振り返ると、「将来のために、できるだけ資産形成を進める」か、「将来のために貯めすぎず、今しかできない経験に使う」かという両側のメッセージは、とても分かりやすく感じられました。
ところが、自分の生活へ当てはめようとすると、私はどちらか一方を選びたいわけではありません。
将来への備えも進めたい。しかし、子どもが小さい今の時間にもお金を使いたい。住まいについても考えたいし、家族で旅行もしたい。それでも、将来の働き方を選べる程度の金融資産は持っていたい。
困っているのは、「どちらが正しいか」ではなく、その間をどう考えればよいのか、ということなのかもしれません。
「ライフプランを考える」だけでは、まだ難しい
金融庁の資料などでは、資産形成より先にライフプランや資金ニーズを考える、という順序が示されています[1][2]。この考え方自体には、私も違和感がありません。むしろ第2回、第3回と考えてきて、自分が見失いかけていた順番はここだったのだろうと思っています。
一方で、これは私自身がこれまで触れてきた情報についての印象にすぎませんが、「まずライフプランを考えましょう」というところから先を、具体的にどう考えればよいのかについては、まだ少し戸惑いがあります。
住宅、教育、老後など、将来必要になりそうな金額を時系列に並べることはできます。しかし、子どもが小さい時期にどんな時間を過ごしたいのか、住環境にどの程度の価値を置くのか、いつまで今の働き方を続けたいのか、といったものまで含めて考えようとすると、途端に難しくなります。
このシリーズでライフプランの作り方まで掘り下げるつもりはありません。ただ、「資産形成の目的を考える」と言うのは簡単でも、その目的を具体的に言葉にすること自体が、思っていたより難しい。 今の私にとっては、それも問題の一部なのだと思います。
一つの数字では表せなかった
そこで、改めて自分にとって重要そうなものを並べてみます。
将来への経済的な備え。家族と過ごす時間。家族4人で暮らす住環境。健康。旅行や登山などの経験。そして、将来的には働き方を選べる余地も持っていたい。
どれも、今の私には無関係とは思えません。一方で、これらをすべて同時に最大化することも難しそうです。
より多くのお金を将来へ残そうとすれば、現在使えるお金は減ります。より広い住まいを選べば、その分だけ別の用途に使えるお金は減ります。仕事に多くの時間を使うことが収入につながる一方で、その時間を家族や自分のために使うことはできません。
何かを選ぶと、別の何かに影響する。
こうして並べてみると、私が考えようとしている問題は、金融資産という一つの数字を最大化する問題ではなく、複数の目的の間でどう折り合いをつけるかという問題に近いように見えてきました。
「多目的最適化」という見方
工学では、複数の評価項目を同時に考える「多目的最適化」という考え方があります。
例えば製品設計でも、性能だけを高めればよいとは限りません。性能を高めながら、重量、コスト、耐久性、製造性なども考える必要があります。ある性能をさらに高めようとすると重量やコストが増える、といった関係があれば、すべての項目について最も良い一つの解を簡単に決めることはできません。
ここで私が多目的最適化の手法を使って人生を計算したいわけではありませんし、そもそも家族との時間や経験を一つの数値に置き換えることにも無理があります。
ただ、自分の問題を見るための比喩としては、意外としっくりきました。
金融資産も大切です。しかし、それだけが目的ではない。家族との時間や住まい、経験、健康、仕事の自由度も、自分にとっては無視できない。
だとすれば、「金融資産を最大化できる選択」と「自分が大切にしたいもの全体から見た選択」は、必ずしも一致しないのかもしれません。
同じ「1年」でも、同じ価値とは限らない
多目的という見方をすると、もう一つ気になってくるのが時間です。
例えば、家族旅行は20年後にもできます。しかし、今の家族4人で、今の年齢の子どもたちと出かける旅行は、20年後にはできません。
住まいについても同じです。第1回では、「子どもと一緒に暮らせるのは十数年しかない」という同じ条件について、自分の受け止め方が変わったことを書きました。
以前は「十数年しかないから、そのために大きな住宅費を負担する必要はない」と考えていました。それが今は、「十数年しかないからこそ、その時間を家族に合った住環境で過ごすことにお金を使う意味もあるのではないか」と考え始めています。
一方、資産形成にとっても時間は重要です。早くから積み立て、長く運用することで、時間を味方につけることができます。だからこそ、ここでも私は迷います。
今の時間には、今しかない価値がある。しかし、将来へ向けた資産形成にとっても、今という時間には価値がある。
子どもが小さい今だからこそ使いたいお金がある。一方で、今投資するからこそ長く運用できるお金もある。どちらか一方だけなら話は簡単だったのかもしれませんが、私にとっては、どちらも無視できません。
それでも一言で表すなら、
お金には複利がある。時間には不可逆性がある。
ということなのだと思います。
これは「複利より今を大切にしよう」という意味ではありません。むしろ、どちらにも時間の価値があるから、自分は困っている。 今のところ、その方が私の感覚には近いです。
続けながら、速度を変えるという選択肢
では、積立投資を減らして、今使えばよいのでしょうか。
まだ、そこまで単純には考えていません。
老後を含めた将来への備えは今も必要だと考えていますし、将来、働き方を変えたり、会社員を早めに卒業したりする選択肢を持ちたいのであれば、金融資産がその自由度を支える面もあります。一方で、将来のための資産形成だけを優先して、現在の選択肢を必要以上に狭めることにも、以前ほど納得できなくなっています。
つまり、今のところ私は、「積立投資を続けるべきだ」とも、「もっと今に使うべきだ」とも言い切れません。
むしろ、このどちらにも合理性を感じているからこそ、自分なりの答えを探しているところです。
そこで最近、自分の中で浮かんでいるのが、資産形成を続けるか、やめるかという二択ではなく、その速度を調整するという考え方です。
これまでと同じ速度で積み立て続ける。少し速度を落とす。住宅や家族との経験など、現在の資金需要が大きい時期にはそちらへの配分を増やす。そして、また条件が変われば考え直す。
どれが自分にとってよいのかは、まだ分かりません。そもそも万人に共通する適切な速度があるとも思っていませんし、この記事で積立額や資産配分について答えを出したいわけでもありません。
ただ、第2回で考えた「中間レビュー」とつなげてみると、私にとって見直す対象は、投資商品そのものよりも、現在の条件に対して、どの程度の速度で資産形成を進めるのかなのかもしれません。
第2回では、「続けること」と「変えないこと」は同じではない、と考えました。
今回そこにもう一つ加えるなら、
「続けること」と「同じ速度で続けること」も、同じではない。
今のところ、そのくらいの整理です。
最適解は、一つの数字では決まらない
第1回から、「私はいったい、何を最適化しようとしているのだろう」と考えてきました。
第3回では、目的・指標・手段を分けてみました。それでも目的を「人生の選択肢を増やす」と置くと、今度は何をもって選択肢が増えたと判断するのかが分からなくなりました。
今回、「多目的最適化」という考え方を借りてみて、答えが見つかったわけではありません。
むしろ、自分がなぜ迷っているのかが、少し見えやすくなったという方が近いと思います。
資産形成を続ける合理性も感じている。今しかできないことにお金を使う意味も感じている。家族との時間、住まい、健康、経験、仕事の自由度も大切にしたい。
それらを一つの数字にまとめることはできません。
そもそも、一つの数字を最大化すれば答えが出る問題ではなかったのかもしれない。
金融資産、家族との時間、住まい、健康、経験、仕事の自由度。そのどれに、いつ、どの程度の重みを置くのか。しかも、その重み自体が家族構成や年齢、働き方によって変わる可能性があります。
そう考えると、「最適解」を一度決めれば終わり、という問題でもなさそうです。
そして、ここまで資産形成について考えてきて、少し気になることがあります。
私は「NISAを埋めること」が目的になっていないかを考えてきました。
では、同じように、長い時間をかけて努力して手に入れたものについて、手に入れること自体が目的になっているものはないだろうか。
例えば、資格です。
私自身にとっては、「技術士になる」という目標もその一つでした。
では、技術士になった後、その資格を何のために使うのでしょうか。
次回は、ここまで資産形成について考えてきた「目的と手段」「道半ばでの再設計」という視点を、今度は技術士資格に向けてみたいと思います。
参考資料
[1] 金融庁「資産形成の基本」(アクセス:2026年9月20日)
[2] 金融庁「NISAを利用する皆さまへ」(アクセス:2026年9月23日)
「目的関数を疑う」シリーズ(全6回)
− 執筆者 −
鳥形 啓輔
メーカーで研究開発を経験した後、現在は知的財産部門で技術・特許情報の分析に携わる技術士(金属部門)。技術者として仕事や社会、キャリア、日々の意思決定について考えたことを、完成された答えだけでなく、問いや迷い、試行錯誤も含めた「思考のフットプリント」として記録しています。
→ [技術士事務所トリテクノサービスについて]