目的関数を疑う①|老後のために、今を細くしすぎていないか?
 tritechno_admin
― 第二子の育休中に考え直した、資産形成の「何のため?」
2026年、第二子が生まれ、育児休業を取得しました。
仕事からいったん離れ、家族4人で過ごす時間が増えました。子どもを保育園へ送り、家事や育児をしながら過ごす日々は、普段の会社員生活とは時間の流れ方が少し違います。
そんな生活の中で、これまで自分が続けてきた「資産形成」について、ふと考えることがありました。
そもそも、私は何のために資産を増やしているのだろう。
ごく当たり前の問いです。
しかし、考えてみると、私はこの問いをしばらく真剣に考えていなかったように思います。
資産形成は、いつの間にか「やるべきこと」になっていた
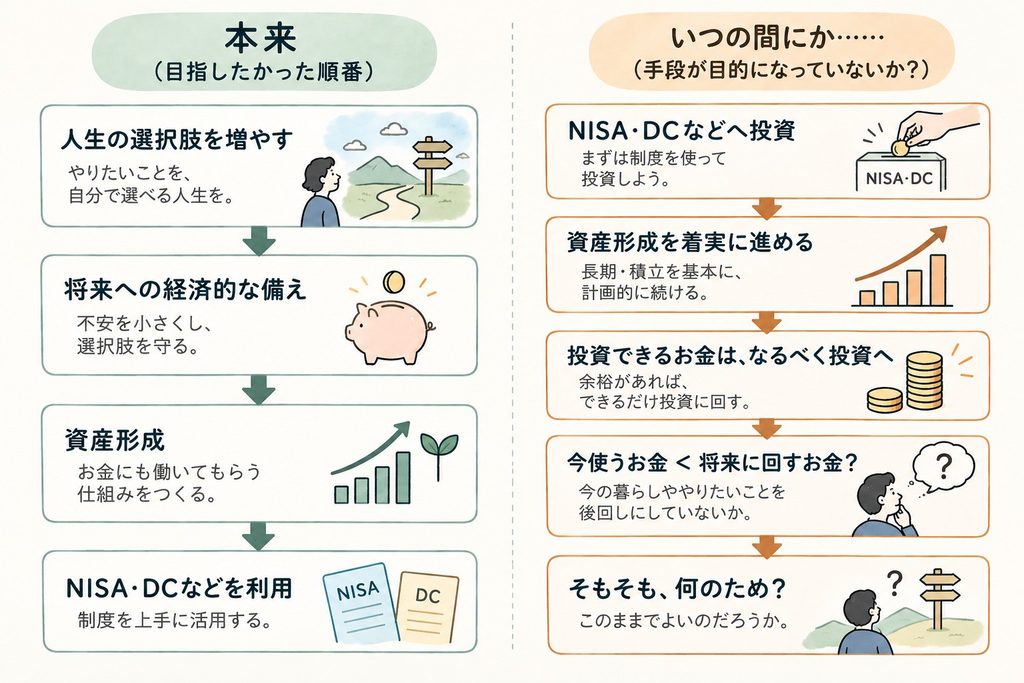
私は以前から、NISAや企業型DCなどを利用して資産形成を続けています。将来に備えるため、こうした制度を利用しながら長期・積立を基本として投資を続けてきました。
始めた当初、その判断には目的がありました。
- 老後に備えること。
- 将来のお金に対する不安を小さくすること。
- そして、経済的な理由によって将来の選択肢が狭まらないようにすること。
そのために資産形成をする。
さらに、その手段としてNISAや企業型DCなどを利用する。
振り返ってみても、この考え方そのものに大きな違和感はありません。
ところが、資産形成を何年か続けているうちに、少しずつ自分の中で順序が入れ替わっていたように思います。
- 「今年はいくら投資できたか」
- 「NISAの非課税枠をどこまで使えたか」
- 「金融資産はいくら増えたか」
こうした数字は、とても分かりやすいものです。積み上がっていく数字を見れば、資産形成が進んでいることも実感できます。
いつしか、「できるだけ多く投資すること」自体が、一つの目標になっていたのではないか。
そんなことを考えるようになりました。
もちろん、資産が増えること自体が悪いわけではありません。
NISAや企業型DCを利用することが問題だとも思っていません。私自身、これからも資産形成は続けるつもりです。
私が気になったのは、別のところでした。
その資産は、最終的に何のために使うのか。
ここが少し曖昧になっていたのです。
「十数年しかない」を、逆の意味で考えるようになった
自分の考え方が変わってきたことを強く感じたのが、「住まい」について考えたときでした。
私は以前、持ち家の購入にはどちらかといえば否定的でした。
子どもが生まれて家族で暮らすために広い家を購入しても、子どもが親と一緒に暮らす期間には限りがあります。
「子どもと一緒に暮らす十数年のために、大きなお金を住宅へ振り向ける必要があるのだろうか」
そう考えると、身軽に暮らしながら資産形成を続ける方が合理的に思えました。
ところが、第二子が生まれた今、同じ「十数年」という時間を、以前とは少し違って見るようになっています。
子どもと一緒に暮らせるのが十数年しかないのなら、その十数年間を家族に合った住環境で過ごすこと自体に、お金を使う価値があるのではないか。
以前とは、かなり逆の考え方です。
「十数年しかないから、買う必要はない」と考えていたのに、
「十数年しかないからこそ、その時間のために買う意味があるのではないか」
と考え始めています。
もちろん、だから持ち家を買うべきだ、という結論に至ったわけではありません。
購入価格、住宅ローン、維持費、将来の住み替えなど、考えなければならないことはいくつもあります。今でも「本当に買う必要があるのか」という迷いはあります。
ただ、自分の中で判断がブレていること自体が気になりました。
よく考えてみれば、「子どもと一緒に暮らせる期間には限りがある」という条件そのものは、以前から変わっていません。
変わったのは、その条件を自分がどう受け止めるかです。
以前は「短いから、お金をかけない理由」だったものが、
今は「短いからこそ、お金を使う理由」にも見えている。
同じ条件を見ているのに、自分の判断が変わっている。
第二子が生まれ、家族4人での生活が始まったことで、私が何に価値を置くのか、その重みづけ自体が変わり始めているのかもしれません。
老後のために、今を細くしすぎていないか?
住まいについて考えたことをきっかけに、同じ疑問はほかのことにも広がっていきました。
- 子どもたちが小さいうちに、いろいろな場所へ一緒に出かけたい。
- 以前から考えていたキャンピングカーでの家族旅行もしてみたい。
さらに先のことを考えれば、
- いつか会社員としての働き方を少し早めに変えられるだけの経済的な余裕も欲しい。
- 子どもたちが独立した後には、妻と旅行をしたり、山を歩いたりする時間も持ちたいと思っています。
どれも、お金だけで実現できるものではありません。
そして、お金と違って、時間には「後から同じものを取り戻す」ことが難しい側面があります。
子どもが幼い時期は、いずれ終わります。
だからといって、「将来のために貯めるのをやめて、今すべて使えばよい」という話でもありません。将来への備えを軽視すれば、それはそれで将来の選択肢を狭めることになります。
私が感じている違和感は、もっと微妙なものです。
老後のために、今を細くしすぎていないか。
将来への備えを優先するあまり、現役時代に使えるお金を必要以上に絞り、結果として「十分な資産を持った老後」と引き換えに、「今しかできない経験」を逃してしまうことはないだろうか。
そんな疑問です。
「積み立てる」から、「何のため?」を考える
これまでの私は、資産形成について考えるとき、「どう積み立てるか」を考えることが多かったように思います。
- どの制度を利用するか。
- どのくらい投資するか。
- どのような資産に配分するか。
もちろん、これらは重要です。
しかし、資産形成がある程度続いた段階では、別の問いも必要になるのかもしれません。
- 何のために積み立てているのか。
- どこまで積み立てればよいのか。
- いつ、何のために使うのか。
そして、
- 生活や家族構成が変わったとき、それまで決めた方針を変えてもよいのか。
私はまだ、この問いに対する明確な答えを持っていません。
むしろ今回のシリーズ【目的関数を疑う】では、答えを示すというよりも、2026年9月時点の自分が感じた違和感から出発して、少しずつ考えを整理してみたいと思っています。
ある時点では合理的だった選択も、家族構成や仕事、健康、価値観などの条件が変われば、そのまま続けることが最適とは限りません。
これは投資の問題というより、もう少し広い「意思決定」の問題なのかもしれません。
そして技術者として考えてみると、少し馴染みのある構造にも見えてきました。
- ある目的を決める。
- そのための手段を選ぶ。
- 進捗を測る。
- より良い結果を目指して改善する。
私はこれまで、資産形成についても、このような「最適化」を続けてきたのかもしれません。
だとすれば、ここで一度問い直してみる必要があります。
私はいったい、何を最適化しようとしているのだろう。
次回は、資産形成を「始めるとき」ではなく、すでに始めた後、道半ばで見直すことについて考えてみます。
− 執筆者 −
鳥形 啓輔
メーカーで研究開発を経験した後、現在は知的財産部門で技術・特許情報の分析に携わる技術士(金属部門)。技術者として仕事や社会、キャリア、日々の意思決定について考えたことを、完成された答えだけでなく、問いや迷い、試行錯誤も含めた「思考のフットプリント」として記録しています。
→ [技術士事務所トリテクノサービスについて]