目的関数を疑う③|「NISAを埋める」が目的になっていないか?
 tritechno_admin
目的・KPI・手段を分けて考える
前回の記事では、資産形成を続ける中で、なぜ私は「変えないこと」をどこか正解のように捉えていたのかを振り返りました。
市場の短期的な変動に振り回されず、長期的な方針を維持することと、家族構成や住まい、働き方、必要資金、価値観といった自分側の条件が変わっても、当初の設定を変えないこと。この二つを、私は十分に区別できていなかったのかもしれません。
そこで前回、資産形成の道半ばに一つの問いを置きました。
「始めた当時から、何が変わったのか?」
しかし、実際に自分の状況を振り返ろうとすると、もう一つ整理しておかなければならないことがありました。
そもそも私は、何を目的として、何を目印に、何を手段として資産形成を続けてきたのでしょうか。
今回は、これを「目的」「KPI」「手段」という言葉を使いながら分解してみます。
NISAの枠は、とても分かりやすい
NISAには、年間に投資できる金額や非課税で保有できる金額について、制度上の明確な枠があります。
これは利用する側にとって分かりやすい仕組みです。「今年はいくら利用したか」「あとどれくらい利用できるか」を数字で確認できます。私自身も資産形成を続ける中で、こうした数字を一つの目安として意識するようになりました。
数字があると、進捗を確認できます。昨年と今年を比べることもできますし、自分が決めた計画に対してどこまで進んでいるかも把握できます。
これは仕事でも見慣れた構造です。技術開発であれば性能値、品質管理であれば不良率など、活動の状況を把握するために数値を置くことがあります。
数値そのものが悪いわけではありません。むしろ、曖昧な状態を可視化し、現在地を確認するうえでは便利です。
ただ、資産形成について振り返っているうちに、一つ引っかかるようになりました。
その数字を良くすること自体が、いつの間にか目的になっていなかったか。
目的、KPI、手段を分けてみる
ここで一度、言葉を整理してみます。
「目的」は、最終的に実現したい状態です。「手段」は、その目的を実現するために行うことです。
その間で進捗を確認するために使われるものの一つが「KPI」です。KPIは Key Performance Indicator の略で、日本語では「重要業績評価指標」などと訳されます。本記事では厳密な経営管理上の定義というより、目的に向かって進んでいるかを確認するための指標という少し広い意味で使います。
ただ、自分の資産形成をこの三つだけに分けようとすると、少し収まりが悪いことにも気づきました。
私が資産形成を始めた理由は、NISAの枠を使うためではありませんでした。老後を含めた将来への経済的な備えをつくり、お金を理由に人生の選択肢を狭めなくてもよい状態に近づきたい。今になって振り返ると、かなり大まかではありますが、そのような考えが先にあったように思います。
そうすると、「人生の選択肢を増やす」という目的と、「金融資産額」という指標の間に、もう一段ありそうです。
そこで今回は、「目的」「目指す状態」「指標」「手段」の四つに分けてみました。
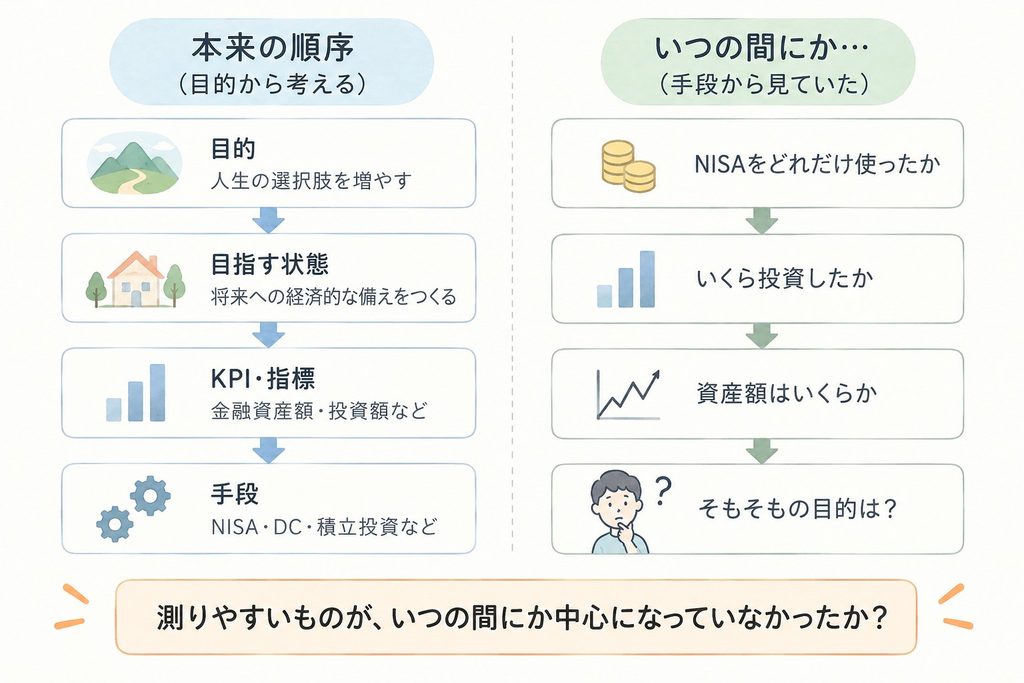
これは、資産形成一般について示したモデルではありません。今回、自分自身の考えを整理するために仮置きしてみたものです。
こうして分けてみると、一つ気になることがありました。
私が日常的によく確認していたのは、むしろ下の方だったのではないか。
NISAをどれくらい使ったか。いくら投資したか。資産額がどうなったか。
それらは確認しやすい一方で、一番上に置いた「人生の選択肢は増えているか」を、同じ頻度で確認していたわけではありませんでした。
測りやすいものは、管理しやすい
なぜ、このようなことが起こったのでしょうか。
ここからは、私自身の経験から考えた仮説です。
金融資産額や投資額は、数値として表示されます。証券会社の画面を開けば確認でき、以前の数字とも比較できます。増減も分かります。
一方、「人生の選択肢が増えたか」は簡単には測れません。
家族と過ごす時間、住まいの快適さ、仕事の自由度、経験、安心感、健康。こうしたものが自分にとって重要だとしても、それぞれを一つの共通した尺度で測ることは難しそうです。
すると、測りやすいものほど管理しやすく、管理しやすいものほど意思決定の中心に置かれやすいのではないか。
これは、今回のシリーズを書きながら私が立てている仮説の一つです。
資産形成でいえば、「人生の選択肢を増やしたい」という曖昧な目的よりも、「今年のNISA枠をどこまで使ったか」という数字の方が、はるかに扱いやすい。
そして数字には、達成と未達があります。
目の前に利用できる枠が残っていると、使わないことをどこか「未達」のように感じる。しかし、改めて考えてみれば、制度上利用できる上限と、自分が達成すべき目標は同じではありません。
上限は、目標ではない。
この区別は、頭では理解していたつもりでした。それでも実際の意思決定では、「利用できるのであれば、できるだけ利用する」という考え方が、いつの間にか強くなっていたように思います。
うまく進んでいたからこそ、疑わなかった
もう一つ、振り返っていて興味深く感じたことがあります。
もし選んだ手段が明らかにうまくいっていなければ、見直すきっかけは分かりやすかったはずです。期待した状態に近づかない、負担が大きすぎる、何らかの問題が生じる。そのような状況になれば、「このやり方でよいのか」と考えます。
しかし、私の場合、資産形成そのものに大きな不満があったわけではありません。将来への備えを進めるという意味では、むしろ自分が意図した方向へ進んでいました。
だからこそ、疑う理由がありませんでした。
ここには少し逆説的なところがあります。
手段が機能していることと、その手段を現在の条件のまま続けることが、今の自分にとって最適であることは同じではない。
第1回で感じた違和感は、このあたりにあったのかもしれません。
資産形成によって将来の選択肢を増やそうとしている。一方、その資産形成を優先することで、現在の選択肢を必要以上に狭めているとすれば、私自身はもう一度目的に戻って考えてみる必要がありそうです。
問題はNISAでも、積立投資でもありません。
私の場合は、手段がそれなりに機能していたからこそ、「何のための手段だったのか」を確認する機会が少なくなっていたのかもしれません。
NISAより先にあったはずのもの
この整理をしてから、金融庁の資料を改めて読んでみました。
金融庁は、資産形成に取り組む前提として、利用者自身がライフプランやライフステージを踏まえて資金ニーズを考え、それに対応してどのような資産形成が必要かを検討することが重要だとしています。また、NISA以外の選択肢も含め、さまざまな方法や制度を適切に組み合わせて活用することも挙げています。[1]
私なりに単純化すると、
ライフプラン・資金ニーズ → 必要な資産形成 → 手段
という順番になります。
金融庁のNISAガイドブックでも、まず自分のライフプランを考え、そのうえで人生のさまざまな段階で必要となる資金に向けた資産形成を考える、という順序で説明されています。[2]
こうして書けば、特に意外なことではありません。
それでも自分の行動を振り返ると、この順番を毎回意識していたわけではありませんでした。手段を長く使っているうちに、その手段を継続することや数字を確認することが日常になる一方、その手段を選んだ理由は日常的には確認しなくなる。
私にとって「NISAを埋める」という感覚は、そのことに気づく分かりやすいきっかけになりました。
つまり、ここで考えたいのはNISAという制度の是非ではなく、私自身が、その制度を何のために使っているのかということです。
仕事でも、似たことをしていないだろうか
ここまで自分の資産形成を「目的・指標・手段」に分けて考えているうちに、どこかで見たような構造だとも感じ始めました。
研究開発では、目指す性能を数値で表すことがあります。
品質管理では、不良率などの指標を追います。
知財活動でも、活動量を把握する数字の一つとして出願件数を見ることがあります。
私自身、仕事の中でこうした数字に触れてきました。
資産形成について考えていたはずなのに、ここまで来ると、今度は自分の仕事についても少し気になってきます。
性能値が上がったとき、開発で実現したかったことにも近づいているのか。
不良率が下がったとき、目指していた品質にも近づいているのか。
出願件数が増えたとき、知財活動で実現したかったことにも近づいているのか。
もちろん、ここではそれぞれに答えを出せませんし、これらの指標が悪いと言いたいわけでもありません。
むしろ私にとって興味深かったのは、自分の資産形成を振り返っていたはずなのに、同じ問いが仕事の中で使っている「指標」にまで返ってきたことでした。
NISAの利用額について感じた違和感は、資産形成だけに固有の話ではないのかもしれません。
分けてみたら、かえって分からなくなった
目的、目指す状態、指標、手段を分けてみると、自分の中では少し整理が進みました。
NISAを利用することは手段です。投資額や金融資産額は、進み具合を確認しやすい数字です。その先には、将来への経済的な備えをつくり、人生の選択肢を広げたいという目的があったのだろうと、今のところ整理しています。
ところが、ここまで分けたところで、別のところで詰まりました。
では、「人生の選択肢が増えた」とは、何をもって判断すればよいのでしょうか。
金融資産額なら数字で確認できます。しかし、第1回で考えていたのは、お金だけではありませんでした。
家族と過ごす時間、住まい、健康、経験、仕事の自由度。第二子が生まれてから意識するようになったものを並べてみると、どうも一つの数字にはなりそうにありません。
しかも、それぞれが常に同じ方向を向くとも限りません。
将来のために多くのお金を残そうとすれば、現在使えるお金は減ります。仕事に多くの時間を使えば収入にはつながりますが、自由に使える時間との間には何らかの関係が生じます。家族に合った住環境を求めれば、そのためのお金も必要になります。
第1回で私は、
「私はいったい、何を最適化しようとしているのだろう。」
と書きました。
第3回まで考えてきて分かったのは、その問いに対する答えではありません。
むしろ、少なくとも「金融資産」という一つの数字だけでは、自分が考えたいことをうまく表せそうにないということでした。
では、複数のものを同時に大切にしたいとき、「最適化」はどう考えればよいのでしょうか。
次回は、工学でも使われる「単目的最適化」と「多目的最適化」という考え方を手掛かりに、この続きを考えてみます。
資産最大化は、本当に人生の最適解なのか。
第1回から抱えてきた「私はいったい、何を最適化しようとしているのだろう」という問いは、まだ残っています。
参考資料
[1] 金融庁「NISAを利用する皆さまへ」(アクセス:2026年9月20日)
[2] 金融庁「NISA 早わかり ガイドブック」(アクセス:2026年9月23日)
− 執筆者 −
鳥形 啓輔
メーカーで研究開発を経験した後、現在は知的財産部門で技術・特許情報の分析に携わる技術士(金属部門)。技術者として仕事や社会、キャリア、日々の意思決定について考えたことを、完成された答えだけでなく、問いや迷い、試行錯誤も含めた「思考のフットプリント」として記録しています。
→ [技術士事務所トリテクノサービスについて]